И всё же многие рассуждения об искусственном интеллекте и электроэнергии рисуют картину надвигающегося дефицита. Американские центры обработки данных потребили около 176 тераватт-часов в 2023 году, или 4,4% всей электроэнергии в США. Эта доля быстро растёт. Но сама по себе она не означает дефицита.
Реальное ограничение уже. Дело не в том, сколько электроэнергии существует в целом, а в том, сколько конкретных мест способны получить её в больших объёмах и к дате, под которую кто-то согласится предоставить финансирование. Это различие незаметно меняет стоимость американской земли и порождает новый тип застройщика, для которого пока не сложилось общепринятого названия.
Вопрос никогда не сводится к тому, «есть ли электричество»
Мегаватт в абстрактном понимании никому не нужен. Крупному промышленному потребителю требуется определённый объём электроэнергии, подведённый в конкретную точку на карте к установленной дате и таким образом, чтобы поставки не прекратились при выходе из строя какого-либо оборудования. Каждое из этих условий ещё сильнее сужает круг подходящих участков.
Рынок коммерческой недвижимости уже обратил на это внимание. JLL сообщает, что «скорость подключения к электросети — главный критерий при выборе площадки», а среднее ожидание подключения к сети на крупных рынках превышает четыре года. По данным CBRE, участки, где электричество можно получить в течение 18–36 месяцев, пользуются таким спросом, что покупатели выходят на небольшие и менее очевидные рынки в поисках таких площадок.
Всё остальное объясняется этим разрывом: подключение занимает четыре года, тогда как покупательскую ценность дают 18–36 месяцев.
Это не история о вычислениях
Возникает соблазн отнести всё это к теме искусственного интеллекта. Именно эта ошибка делает большинство рассуждений о проблеме бесполезными.
В опросе лиц, принимающих решения о выборе площадок для компаний, опубликованном в начале 2026 года, 98,5% респондентов назвали «доступность электроэнергии в крупном масштабе» важным фактором, а 82,6% — очень важным. Это самый высокий показатель значимости среди всех факторов в категории инфраструктуры. И далеко не все эти респонденты строят центры обработки данных. Среди их проектов также химические предприятия, аккумуляторные заводы и распределительные центры.
Собственный план развития сетей ERCOT предполагает, что пиковый летний спрос в 2030 году превысит 150 гигаватт, включая около 50 гигаватт прироста крупных нагрузок, обусловленного центрами обработки данных, производством водорода, добычей криптовалют и электрификацией; вклад каждого сектора отдельно не указан. Кроме того, электрификация добычи нефти и газа в бассейне Пермь потребовала отдельного плана надёжности, одобренного властями штата в октябре 2024 года. По оценкам, проекты по подаче электроэнергии извне обойдутся в 7,7–9,1 млрд долларов. Ни один из этих источников спроса не связан с обучением языковой модели.
Как это влияет на стоимость земли
В результате два соседних участка с одинаковой почвой, зонированием и доступом к шоссе теперь могут относиться к совершенно разным категориям: один способен принять определённый тип потребителя, а другой — нет.
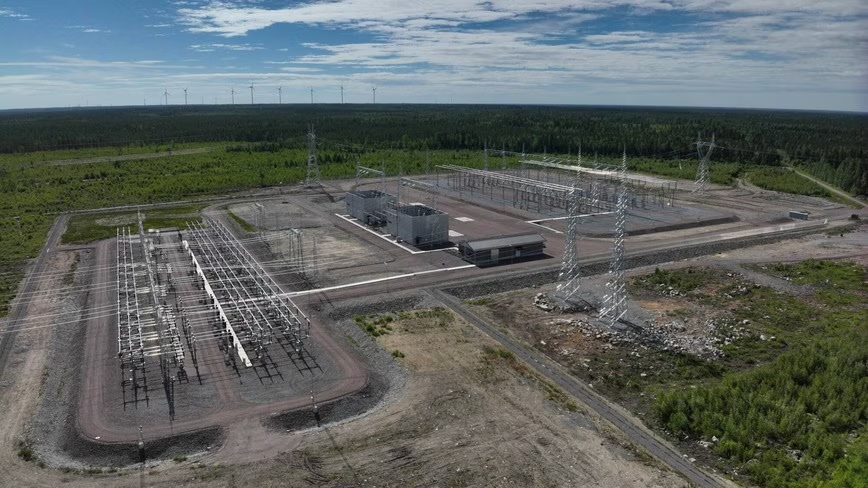
Фактор, который определяет это различие, не нов. Коридоры высоковольтных линий и трубопроводы большого диаметра прокладывали десятилетия назад, чтобы снабжать нефтеперерабатывающие заводы, города и предприятия, с тех пор изменившиеся до неузнаваемости. Никто из тех, кто проводил эти линии, не думал о нынешней ситуации.
Висенте Гарридо, финансовый директор GoodPeak, техасского застройщика энергетической инфраструктуры, наблюдал за этим процессом изнутри.
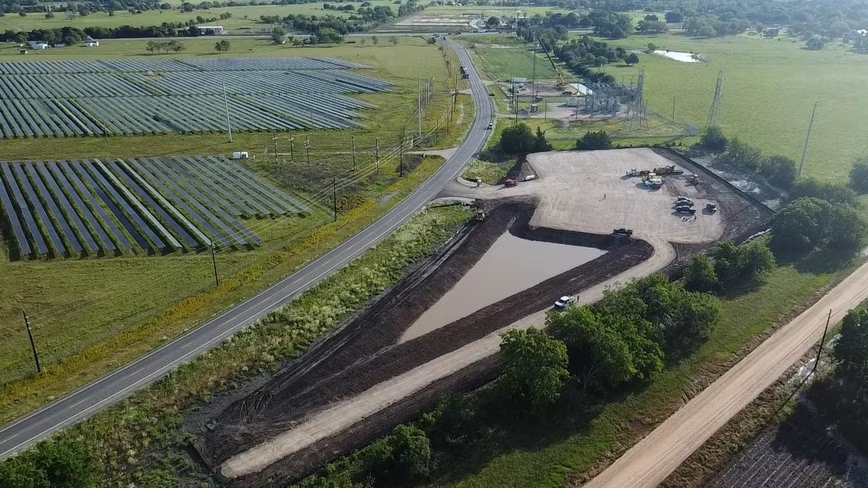
«Наш кампус в Хьюстоне начинался как проект с нуля по созданию системы накопления энергии на аккумуляторах, — говорит он. — Работая над площадкой, мы поняли, что у неё также есть доступ к линиям электропередачи напряжением 138 и 345 кВ, крупному газопроводу и неиспользуемой волоконно-оптической инфраструктуре. Тогда мы и стали по-другому смотреть на эту землю».
Эта последовательность событий показательнее, чем более гладкая версия истории. Инфраструктуру не искали — её обнаружили. Значит, победителей и проигравших на этом рынке разделяет не только дальновидность застройщиков. Имеет значение карта, составленная задолго до появления спроса.
Что должно означать «энергообеспеченная площадка»
Вокруг этого явления складывается своя терминология, но она размывается почти так же быстро, как появляется. Выражения «энергообеспеченная земля» и «энергообеспеченная площадка» теперь регулярно встречаются в объявлениях. Крупные аналитические компании, отслеживающие этот рынок, публикуют множество материалов о доступности электроэнергии и сроках подключения, но на удивление мало говорят о том, что именно означает эта категория.
«Энергообеспеченность участка должна означать больше, чем просто близость к инфраструктуре, — говорит Гарридо. — Это должна быть площадка с реалистичным планом получить определённый объём электроэнергии в достаточно понятные сроки. Чем выше уверенность в доступной мощности и сроках, тем более зрелый это актив».
Практический критерий здесь довольно узок. Указанная мощность мало что значит, если к ней не прилагаются три сведения, которые редко можно найти в объявлении: объём по контракту, названный контрагент и дата поставки.
Если применять этот критерий, многое из того, что продают как энергообеспеченную землю, пока таковой не является. Площадь участка — не электроэнергия. Класс напряжения проходящей рядом линии — тоже не электроэнергия. Диаметр трубопровода — не электроэнергия. Как и «подтверждённая третьей стороной доступная мощность», если подтверждением служит исследование потокораспределения, а не подписанное соглашение. Отрасль часто стирает это различие, в том числе среди опытных участников рынка.
На примере газа это различие очевидно
На природном газе особенно наглядно видно, насколько близость отличается от гарантированного права на поставку. Чтобы превратить первое во второе, нужно подписанное соглашение на транспортировку с указанием конкретного суточного объёма, точек поставки и срока действия; гарантированная, а не прерываемая услуга — разницу между ними Техас дорого прочувствовал во время зимнего шторма «Ури»; а также чёткое понимание места потребителя в очереди на ограничение поставок у оператора относительно домохозяйств и коммунальных служб.
«Трубопровод, проходящий через участок, упрощает доступ, — говорит Гарридо. — Но он не говорит, сколько газа доступно, сколько он будет стоить и насколько надёжными будут поставки».
Мера стоимости — время
Именно здесь становится заметно, в чём ошибается большинство моделей.
Когда срок подключения проекта к электросети сдвигается, возникает соблазн считать это проблемой ставки дисконтирования: отодвинуть денежные потоки, применить дисконт и двигаться дальше. Гарридо считает такой подход ошибочным в самой своей основе.
«В этом бизнесе задержки не всегда линейны, — говорит он. — Проекты проходят через ряд этапов, и пропуск одного из них может привести к более серьёзным последствиям, чем просто добавление нескольких месяцев к графику. Проект могут включить в другую группу для рассмотрения, изменить исходные допущения или требования к модернизации; в некоторых случаях могут возникнуть основания для расторжения договора».
Последний механизм — самый жёсткий. Крупные договоры на закупку электроэнергии предусматривают права, связанные со сроками поставки. После определённого срока задержки стоимость не снижается постепенно. Ключевой клиент может уйти на площадку, где график не нарушен, и проект снова станет спекулятивным. При этом место в очереди — не постоянный актив. Это притязание на распределяемые ресурсы, ценность которого растёт или падает в зависимости от того, выживают ли проекты других участников.
Та же площадь, те же мегаватты, другой год подключения — и совсем другой актив.
Почему очередь заполнилась заявками на резервирование
Есть ещё одна причина нехватки площадок — она связана не с физикой, а с принципами установления тарифов.
В Техасе расходы на передающую сеть распределяются между потребителями электроэнергии в целом пропорционально их доле спроса в течение четырёх летних часов пик, а не возлагаются на конкретный проект, чья заявка привела к модернизации сети. Поэтому подача заявки на подключение к сети почти ничего не стоит заявителю, тогда как будущие расходы на сеть распределяются между всеми остальными.
Результат предсказуем с точки зрения экономики. В июне 2026 года ERCOT сообщил о заявках на подключение крупных нагрузок общей мощностью свыше 438 000 мегаватт, около 89% из них поступили от центров обработки данных; к августу в очереди находилось более 1 800 проектов общей мощностью свыше 474 гигаватт. При этом разрешение на подключение получили менее 9 000 мегаватт. До фактического включения дошло порядка 2% от заявленной мощности.
Независимые прогнозы предполагают реалистичный объём, значительно меньший, чем заявки в очереди на подключение. По прогнозу Ascend Analytics, пиковый спрос в ERCOT к 2030 году составит около 120 гигаватт — против скорректированного прогноза ERCOT в 138 гигаватт и примерно 208 гигаватт, о которых сообщают операторы сетей. Компания также оценивает, что к тому времени более 80% новых крупных потребителей, подавших заявки на подключение, не будут обеспечены соответствующими генерирующими мощностями.
«Способность энергосистемы наращивать генерацию намного, намного ниже спроса», — заявил Роберт ЛаФасо из Ascend изданию Utility Dive.
Гарридо не сводит причины роста очереди к какому-то одному фактору. Место в очереди имеет ценность как опцион независимо от того, как распределяются расходы. Значительная часть раздутых показателей также объясняется тем, что один и тот же проект подают сразу на нескольких площадках и территориях. Именно поэтому закон о реформе энергосистемы Техаса 2025 года теперь обязывает заявителей сообщать о существенно аналогичных заявках, поданных в других местах.
Этот закон и последовавшие за ним реформы процедуры подключения не изменили очерёдность рассмотрения заявок. Они сделали удержание места в очереди более затратным: заявителям теперь требуется предоставить финансовое обеспечение в размере 50 000 долларов за мегаватт, подтвердить контроль над площадкой и раскрыть определённую информацию. Для площадки мощностью 1 гигаватт это означает обязательство на 50 млн долларов ещё до начала строительства — существенный барьер для спекулятивного заявителя.
Риск, который никто не учитывает при оценке
Остаётся одна категория рисков, от которой не избавит никакая проверка.
«Можно тщательно проверить землю, газ, кредитоспособность и даже линии электропередачи, — говорит Гарридо. — Гораздо сложнее оценить, сколько в действительности займёт новый процесс. В итоге это может оказаться не менее важным».
Процедуры рассмотрения заявок пакетами, проверки и механизмы верификации здесь появились недавно. Их разрабатывают организации, которым предстоит впервые пройти этот путь, пока через процедуры проходят заявки на несколько сотен гигаватт. Это не критика кого-либо — так выглядит масштабная работа с чем-то новым. Но такой риск не фигурирует ни в одном контрольном списке, не учитывается ни в одной модели и не зависит от застройщика.
У формирующейся здесь категории пока нет названия, а её участники — не землевладельцы, коммунальные службы, производители электроэнергии или конечные потребители. Это те, кто одновременно контролирует землю, подключение к сети, топливо и капитал, прежде чем кто-либо что-либо подпишет.
Как бы эту категорию ни назвали, критерием станет не количество заявленных мегаватт. Важно, смогут ли эти мегаватты поступить в такие сроки, под которые кто-нибудь согласится предоставить финансирование. До тех пор значительная часть стоимости будет зависеть от процедуры подключения к сети.
Опубликовано 2 октября 2026 - 03:26 Наверх