Европа Искусственный интеллект
63% новых мощностей дата-центров в Европе теперь размещаются за пределами «большой пятерки»
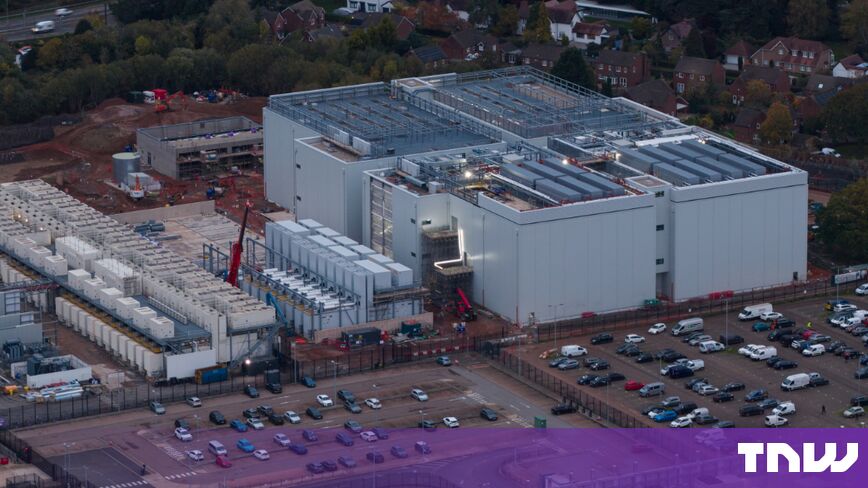
К концу 2026 года емкость европейских дата-центров достигнет 13 гигаватт, что на пятую часть больше, чем в прошлом году, причем большая часть новых мощностей строится уже не там, где это делала индустрия традиционно.
Из примерно 700 мегаватт, добавленных во втором квартале, лишь 37% пришлись на пять устоявшихся рынков: Франкфурт, Лондон, Амстердам, Париж и Дублин.
Такие данные приводит компания CBRE, опубликовавшая свой европейский обзор во вторник, объясняя эту тенденцию следующим образом: «Спрос продолжает опережать предложение, главным образом из-за нехватки доступных мощностей электросетей, что приводит к задержкам в строительстве дата-центров». Более половины всего объема поглощения в квартале пришлось на регионы за пределами этих пяти городов.
Застройщиков вытесняет не столько стоимость земли, сколько фактор времени. Подключение нового объекта в перегруженных центральных рынках может занять «10 лет или более», согласно оценкам аналитиков RaboResearch Оуэна Томсона (Owen Thomson) и Коена Хаттерса (Coen Hutters), в то время как в Бельгии, Португалии, Испании, странах Северной Европы и Италии ожидание, по их словам, значительно короче.
Амстердам является крайним случаем со сроком примерно в десятилетие, а нидерландский системный оператор TenneT заявил об отсутствии дополнительных мощностей в большей части Северной Голландии на ближайшие десять лет. Кроме того, в Нидерландах введен запрет на гипермасштабируемые проекты с IT-мощностью более 70 мегаватт или площадью свыше десяти гектаров на большей части территории страны.
Центральная энергосеть Франкфурта не претерпит значительных модернизаций до 2030-х годов, а работы на подстанции в Западном Лондоне вряд ли завершатся раньше начала этого десятилетия. Сроки ожидания в Великобритании настолько велики, что флагманский объект компании Nscale в Эссексе до сих пор не может подключиться к сети.
Пример Дании показывает, что эта проблема не ограничивается старыми центрами. Компания Energinet приостановила выдачу новых разрешений на подключение ранее в этом году после того, как длина очереди достигла 60 гигаватт при пиковом национальном спросе около семи гигаватт.
Ситуация с землей выглядит похожим образом, хотя и отличается от того, что подразумевает слово «дешевле». Перспективные земельные участки с подведенными коммуникациями в Европе теперь стоят 2,26 млн евро за мегаватт, что на 82% больше, чем в 2021 году, согласно данным JLL. При этом на первичных рынках цены в 2,3 раза выше по сравнению со вторичными площадками и в четыре раза — по сравнению с третичными.
Ничто из этого нельзя назвать дешевым в абсолютном выражении. Это дешевле, чем во Франкфурте (что является принципиально иным утверждением), и девелоперы голосуют соответствующим образом: доля проектов на новых участках (greenfield) увеличилась с 8% до 39% в плане на 2026–2028 годы.
В основе всего лежат цены на электроэнергию. Согласно данным МЭА (IEA), промышленная электроэнергия в Европе в 2025 году стоила <примерно в два раза дороже, чем в США> — разрыв, который европейский блок пытается обойти за счет нового строительства, а не преодоления ценовой разницы.
Наиболее наглядным доказательством переезда являются показатели неоклауда. Заключенные ИИ-провайдерами контракты во втором квартале достигли 420 мегаватт по сравнению с 89 мегаваттами годом ранее — рост в 4,7 раза, который сосредоточился в странах Северной Европы, что в CBRE связывают с более дешевой возобновляемой энергией.
Испания стала еще одним центром притяжения. Установленная мощность там достигла 439 мегаватт к концу 2025 года, а отраслевая ассоциация Spain DC прогнозирует показатель около 2537 мегаватт к 2030 году, причем только компания Amazon инвестирует 33,7 млрд евро в регионе Арагон.
В Финляндии компания Nebius строит в Лаппеенранте объект стоимостью 8,5 млрд евро и мощностью 310 мегаватт, а проект Stargate Norway недалеко от Нарвика начинается с 230 мегаватт на базе гидроэнергетики с планами по расширению еще на 290 мегаватт.
Тем временем Ирландия вновь открылась для инвесторов. Мораторий на подключение к сетям завершился в декабре 2025 года, однако платой за вход теперь являются: генерация за счетчиком, соразмерная полному объему подключения к сети; размещение в свободных от дефицита мощности регионах; а также покрытие 80% годового спроса за счет инвестиций в возобновляемую энергетику внутри страны.
Это не столько радушный прием, сколько пошлина, отражающая реалии страны, где дата-центры уже потребляют более 22% национальной электроэнергии.
Коммунальные предприятия заметили эту возможность: компания Uniper выделила 5 млрд евро на перепрофилирование старых электростанций, чьи подключения к энергосетям уже существуют.
Гиперскейлеры, строящие мощности для собственных нужд, теперь контролируют 4,3 гигаватта по всей Европе, что на 22% больше по сравнению с прошлым годом и знаменует собой семнадцатый год подряд двузначного роста.
Около 70% этих действующих объектов для внутреннего пользования находятся в Ирландии, Нидерландах, Швеции и Бельгии, что служит напоминанием о том, что старые рынки по-прежнему удерживают существующую базу, даже несмотря на то, что новые мощности уходят в другие места.
Вакантность площадей на пяти основных рынках в прошлом квартале фактически немного снизилась — до 6,4%. Во всех остальных регионах Европы этот показатель, по прогнозам, достигнет 19% к концу года, что и характеризует строительный бум, когда он происходит на новых территориях.