Выручка выросла на 16% и составила $1,8 млрд. По собственным метрикам компании, это были сильные три месяца.
Рынок отреагировал едва заметно. Акции почти не изменились после закрытия торгов, отчасти потому, что чистая прибыль, хотя и выросла на 25% — до $50,3 млн, оказалась ниже прогнозов. Lyft потратила больше средств на купоны для пассажиров и поглощение компаний, которые продолжает скупать. Бронирования превзошли ожидания, а прибыль — нет.
Покупка присутствия за рубежом
Главная новость — географическая экспансия. Lyft перепозиционирует себя из американского конкурента Uber в глобальную платформу, и делает это путем поглощений. Европейское приложение для заказа такси Freenow обеспечило высокий спрос в Италии, Испании и Греции. Премиальные поездки — просторные группы бронирования XXL, которые выбирают для багажа, — продавались хорошо, а подразделение элитных услуг с водителями показало лучший месяц в июне.
Шоппинг продолжается. В июле Lyft приобрела ирландские диспетчерские службы такси Lynk и Swift, а также покупает испанский сервис проката велосипедов. Компания тестирует единое глобальное приложение в десятке европейских городов с целью его широкого запуск в 2027 году. Суть стратегии, если цитировать генерального директора Дэвида Ришера (David Risher), заключается в превращении в глобальный бренд.
Фактор беспилотников
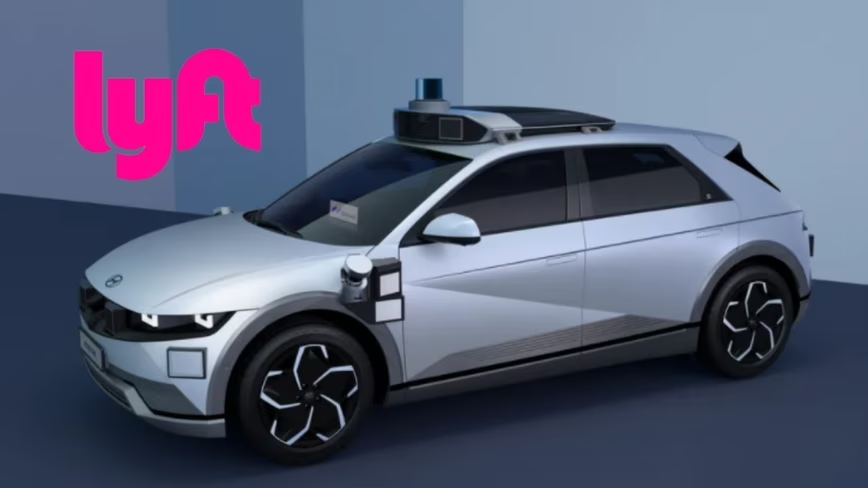
Другая ставка делается на беспилотный транспорт. В Нэшвилле в июне начались операции автопарка Lyft совместно с Waymo, а в октябре открывается специализированное автопарк-депо для автономного транспорта площадью 80 000 квадратных футов. Почти треть поездок в Северной Америке теперь совершается через партнерские сети — это рекорд. В наступающую эру роботакси роль Lyft заключается в управлении: мойке, зарядке и диспетчеризации машин, которые компания не производит.
Такова стратегическая страховка. Lyft не может превзойти Uber по масштабу автопарка или обойти специалистов по самоуправляемым технологиям в разработке программного обеспечения, поэтому компания позиционирует себя как сетевой уровень и уровень управления автопарком, необходимый обеим сторонам. Депо Waymo — это долгосрочная ставка, которая важнее любых показателей бронирования.
Пока же осторожность проявляется в прогнозах. Lyft ожидает замедления роста бронирований в третьем квартале до 15–19% по сравнению с 23%. Главный конкурент, Uber, отчитавшийся днем ранее, столкнулся с падением акций на фоне более мягких прогнозов. Lyft ускоряется, одновременно покупая и строя. Вопрос в том, появится ли глобальный, частично автономный Lyft раньше, чем иссякнут деньги.
Опубликовано 7 августа 2026 - 09:47 Наверх