ИИ-агенты учатся тратить деньги. Кто будет обрабатывать платежи?
Искусственный интеллект уже меняет то, как люди находят и покупают товары в интернете: он сравнивает цены, сужает круг вариантов и делает за считанные секунды то, на что раньше уходил весь день с открытыми вкладками.
Например, ИИ-агент может найти авиабилет, который подходит под ваше расписание. Однако предоставить ему право реально купить этот билет — гораздо более сложная задача.
Дело в том, что большинство платежных систем создавались с расчетом на людей. Человек вводит данные своей карты, входит в учетную запись, нажимает кнопку подтверждения. Если программное обеспечение собирается выполнять больше задач самостоятельно, ему также потребуется способ оплаты, при котором не нужно останавливаться и запрашивать разрешение каждый раз.
Появляются признаки того, что это может стать гораздо более значимой частью работы ПО. Компания Gartner ожидает, что к 2028 году агентный ИИ будет встроен в 33% приложений корпоративного ПО по сравнению с менее чем 1% в 2024 году. По оценкам McKinsey, к 2030 году ИИ-агенты могут выступать посредниками в глобальной потребительской коммерции на сумму от 3 до 5 триллионов долларов.
То, как именно эти агенты будут платить, теперь становится отдельной технологической проблемой. Mastercard, Coinbase и блокчейн-сети, включая XDC, входят в число тех, кто пытается ее решить.
Когда программе нужно что-то купить
Mastercard готовится к такому развитию событий. Запустив в июне проект Agent Pay for Machines, компания описала будущее, в котором агенты смогут непрерывно покупать услуги друг у друга, включая платежи на доли цента.
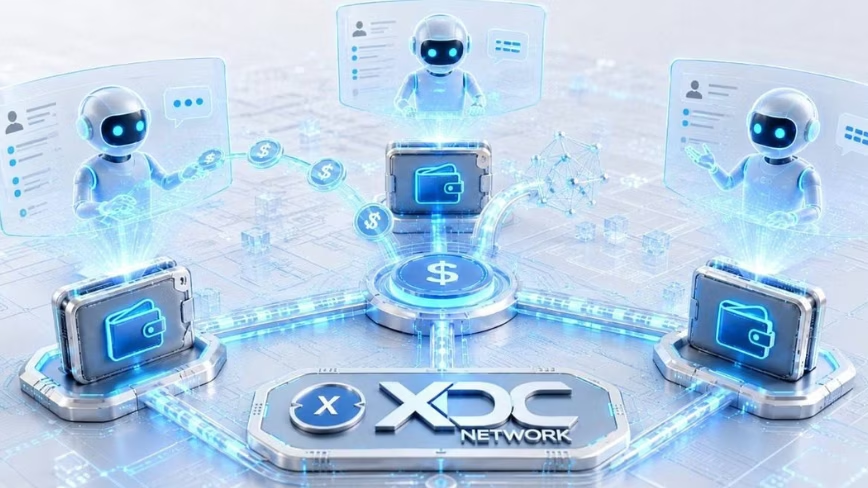
Здесь же вступает в игру XDC AI: предоставляя ИИ-агентам возможность находить цифровые сервисы и оплачивать их по требованию, а не полагаться на традиционные для людей процессы оформления заказа, платформа позволяет программному обеспечению программно обрабатывать микротранзакции в реальном времени.
«До сих пор каждая интернет-транзакция предполагала, что на другом конце находится человек, — сказал Атул Кхекаде (Atul Khekade), соучредитель XDC Network. — ИИ-агенты полностью разрушают это предположение. Если программное обеспечение собирается действовать от нашего имени, ему нужен способ оплачивать то, что ему необходимо, не дожидаясь, пока кто-то каждый раз будет это одобрять».

Пользователь может предоставить агенту доступ к кошельку и установить лимит на сумму, которую ему разрешено тратить. Когда агенту для завершения задачи требуются данные из платного API, он может сделать запрос и оплатить его в USDC, причем XDC покрывает комиссию за газ (gas fee), поэтому агенту не обязательно иметь на балансе еще и токены XDC для совершения платежа.
Подразделение XDC Tech, отвечающее за работу с институциональными клиентами XDC Network в США, также интегрировалось с компанией Bridge (принадлежащей Stripe), что помогло связать эти ончейн-платежи с более традиционной финансовой инфраструктурой, предоставив разработчикам доступ к инструментам для перемещения средств между фиатными валютами и стейблкоинами.
Агенту, проводящему исследование рынка, может потребоваться информация из нескольких платных источников данных. Другому может понадобиться доступ к определенному API или небольшое количество вычислительной мощности для завершения задачи. Вместо того чтобы каждый раз заводить новую учетную запись или оформлять подписку, агент может найти сервис и заплатить только за то, что ему действительно нужно.
Старая часть интернета находит новое применение
XDC создает это решение на базе x402 — открытого протокола, разработанного Coinbase. Он возрождает HTTP 402 — старый веб-код состояния со значением «Требуется оплата» (Payment Required), который существовал годами, но так и не получил широкого распространения. Агент запрашивает платный API, сервер отвечает ценой вместо данных, и кошелек агента платит автоматически: без входа в систему, без номера карты, без участия человека. XDC встроила этот сценарий в собственный маркетплейс, где агент может найти API, платить за использование в USDC и не выходить за рамки лимита, установленного его владельцем.
Внедрение пока находится на ранней стадии, но x402 начинает привлекать крупные имена. Linux Foundation теперь курирует фонд x402 Foundation, в который входят 40 участников, включая Mastercard, Visa, Stripe, American Express, Google, AWS и Circle. Это не означает, что x402 стал мейнстримным платежным рельсом, но протокол получил значительно большую институциональную поддержку, чем когда Coinbase впервые представила его.
Именно поэтому инфраструктурная работа сейчас важнее громких заголовков. Полностью автономный шопинг все еще ограничен, и ИИ гораздо лучше справляется с помощью людям в сравнении вариантов, чем с самостоятельным совершением покупок. Но вектор развития понятен, и XDC делает ставку на то, что когда агенты начнут самостоятельно оплачивать свои расходы, им понадобятся платежные рельсы, созданные для машинных скоростей, а не для человеческих чекаутов, оперирующие центами вместо долларов и тысячами транзакций вместо одной.
Разрыв между ончейн-активностью x402 и оценкой стоимости его экосистемы служит напоминанием о том, что инфраструктура и ее внедрение редко движутся с одинаковой скоростью. Создаваемые элементы — расчетные рельсы, разрешения для кошельков и интеграции с такими игроками, как Bridge — вполне реальны, но объемы средств, проходящие через них сегодня, все еще составляют лишь малую долю от того, на что намекают цифры в этой сфере.
На данный момент ИИ по-прежнему гораздо лучше помогает людям определиться с покупкой, чем завершает ее самостоятельно. Именно здесь разворачивается главная борьба. Карточные сети делают ставку на то, что доверие и идентификация — проблема, которую они десятилетиями решали для людей, — будут иметь столь же важное значение и для машин.
Сети, созданные для <ю>расчетов в стейблкоинах (включая XDC), ставят на противоположное: на то, что скорость и близкие к нулю комиссии определят этот рынок, как только агенты начнут проводить транзакции в масштабе. В конечном счете лучший подход, вероятно, будет зависеть от конкретного сценария использования. Но несомненно одно: инфраструктурные решения, принимаемые сейчас такими компаниями, как Mastercard и XDC, определят то, как на самом деле будет работать автономная коммерция после своего появления.