Компания только что отчиталась о своем лучшем квартале по поставкам за всю историю, однако Уолл-стрит ожидает, что она сожжет около 3,25 млрд долларов свободного денежного потока — разрыв, который отражает расстояние между обещаниями Илона Маска в сфере автономного вождения и стоимостью их финансирования.
Значительная часть этих расходов уже заложена в бюджете. Tesla увеличила свой капитальный бюджет на 2026 год до более чем 25 млрд долларов по сравнению с примерно 20 млрд долларов тремя месяцами ранее, причем почти 20 млрд из них выделено на искусственный интеллект, включая вычисления Dojo, создание центров обработки данных, роботакси Cybercab и робота Optimus.
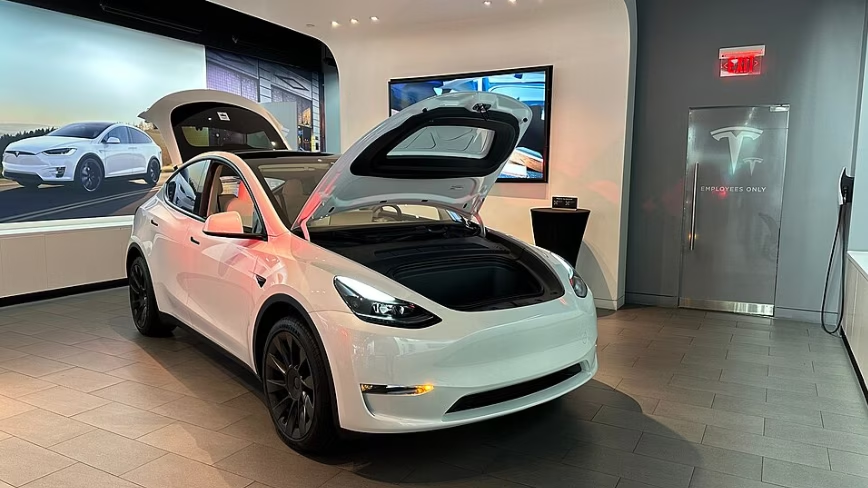
Поставки стали безусловным позитивом квартала. Tesla передала клиентам 480 126 автомобилей, что примерно на 25% больше по сравнению с предыдущим годом и значительно превышает показатель в примерно 406 000 машин, который прогнозировали аналитики. Это лучший трехмесячный результат компании.
Рост во многом обусловлен ценовой политикой. Более дешевые версии Model 3 и Model Y, а также более широкое внедрение функции полного автономного вождения (FSD) в Европе подстегнули объемы продаж: на эти две массовые модели пришлось около 97% от общего объема.
Проблема заключается в сроках. Расходы опережают доходы, которые еще не поступили, и финансовый директор Вайбхав Танеджа заявил инвесторам в апреле, что свободный денежный поток Tesla останется отрицательным до конца 2026 года.
Прогнозируемый минус в размере 3,25 млрд долларов за второй квартал сменит плюс в 1,4 млрд долларов, зафиксированный в первом.
Масштабы обязательств — это реальный сдвиг. Бюджет на 2026 год, превышающий 25 млрд долларов, примерно в три раза превышает исторические темпы Tesla, превращая автопроизводителя, который когда-то гордился своей финансовой дисциплиной, в требующую огромных капиталовложений платформу ИИ и робототехники.
Бизнес в сфере автономного вождения, призванный оправдать эти затраты, все еще невелик. Сервис роботакси Tesla работает в Остине, Далласе и Хьюстоне, а ее автопарк остается <лишь>лишь частью парка Waymoлишь> (577 машин в Техасе против 42 у Tesla), причем значительных доходов от него не ожидается раньше 2027 года в лучшем случае.
Выход Optimus отложен на еще более отдаленный срок. Маск позиционирует гуманоидного робота как главный будущий продукт Tesla, но его производство только начинает набирать обороты, и он никак не влияет на текущий денежный поток.
Аналитики расходятся во мнениях относительно того, стоят ли эти обещания сжигания капитала. Эндрю Перкоко из Morgan Stanley назвал масштабирование роботакси «важнейшим катализатором» для акций, сохранив нейтральный рейтинг и повысив целевую цену до 417 долларов, в то время как Джозеф Спак из UBS придерживается аналогичной осторожной позиции «держать».
Долгосрочный взгляд выглядит более оптимистично. J.P. Morgan прогнозирует, что выручка Tesla вырастет с примерно 95 млрд долларов в 2025 году до примерно 203 млрд долларов к 2030 году за счет роботакси и Optimus, хотя эти прогнозы опираются на продукты, которые сегодня практически не приносят дохода.
Краткосрочная картина выглядит более блекло. Консенсус-прогноз указывает на выручку около 27,6 млрд долларов, валовую маржу на уровне около 19,5% и скорректированную прибыль в размере около 0,55 доллара на акцию, причем автомобильная маржа находится под давлением из-за более дешевых модификаций Model 3 и Model Y, которые увеличили объемы продаж, но не прибыль.
Рынки готовятся к резкой реакции в любую сторону. Цены на опционы подразумевают движение акций после отчета примерно на 7% в ту или иную сторону, а сами акции в этом году снижались даже несмотря на рекордный показатель поставок.
Хранение энергии остается редким светлым пятном: за квартал было развернуто 13,5 ГВт·ч по сравнению с 9,6 ГВт·ч годом ранее, хотя этот сегмент пока не так велик, чтобы компенсировать расходы на автономные технологии. На счетах Tesla по-прежнему находится более 40 млрд долларов наличными, что дает ей запас времени даже по мере роста оттока средств.
Если отбросить прогнозы, результаты описывают компанию в состоянии переходного периода, которая финансирует ставки на машины, способные ездить и работать самостоятельно, в то время как ее основной автомобильный бизнес растет медленнее и с меньшей маржинальностью. Инвесторы во многом уже заложили историю с ИИ в текущую стоимость.
Именно поэтому прогноз руководства на будущее будет иметь больший вес, чем сам квартальный отчет. Любой намек на то, что капитальные затраты могут снова вырасти или что сроки запуска роботакси сдвигаются, станет проверкой на прочность для терпения инвесторов при нынешней оценке.
Tesla опубликует отчетность после закрытия торгов 22 июля, а телефонная конференция с инвесторами запланирована на 17:30 по восточному времени (ET).
Опубликовано 21 июля 2026 - 04:33 Наверх